
42 млн в станки — слишком дорого: как б/у оборудование спасает производство
— Производственное оборудование должно подбираться строго под подтверждённую загрузку, а не под максимальную паспортную производительность каталогов
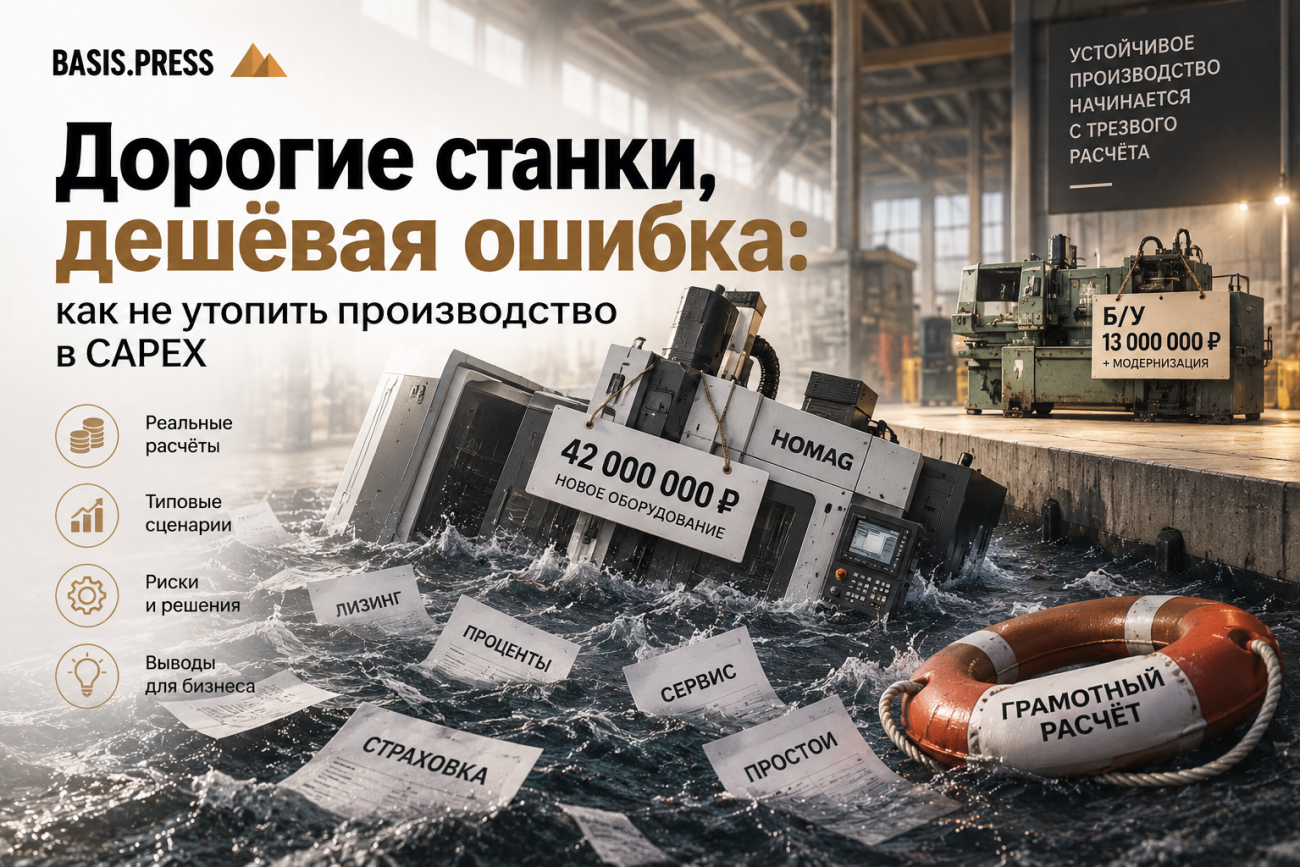
— Приобретение нового импортного комплекса за 42 млн рублей создаёт постоянную нагрузку в 1,18 млн руб./мес. с итоговой суммой выплат 65,04 млн руб. за 4 года с учётом сервиса и страхования
— При низкой стартовой загрузке цеха преимущества высокопроизводительных станков не компенсируют высокую стоимость капитала, раздувая себестоимость нормо-часа
— Вторичный парк с глубоким ретрофитом снижает расчётный стартовый CAPEX в 3,2 раза (с 42 до 13 млн руб.), обеспечивая запас финансовой прочности без кредитного прессинга
Эти цифры показывают рынок без иллюзий: мебельное производство в России продолжает расти в денежном выражении, но темпы роста выпуска невелики, а число игроков увеличивается. Для нового предприятия это означает, что главный вопрос при запуске цеха — не насколько современным будет оборудование, а сможет ли его загрузка соответствовать объёму инвестиций.
Именно здесь возникает главный выбор производственного стартапа: вложить десятки миллионов рублей в новый парк или начать с более дешёвого оборудования, оставив капитал для оборотных расходов, найма и наращивания производства. Главный редакционный принцип прост: оборудование необходимо покупать под подтверждённую реальную загрузку, а не под максимальную теоретическую производительность станка.
На старте фаундеры часто исходят из предпосылки, что только новейшие комплексы гарантируют рыночную конкурентоспособность. Однако на практике новое предприятие сталкивается с инерцией контрактации: обязательства по финансированию возникают с первого месяца, пусконаладочные работы требуют времени, а фактическая загрузка цеха выходит на плановые мощности с ощутимой задержкой.
В качестве базовой модели рассматривается запуск цеха корпусной мебели (раскройный центр с ЧПУ, кромкооблицовочная линия и сверлильно-присадочный комплекс). Стоимость нового импортного оборудования «под ключ» составляет 42 млн рублей. Финансирование планируется через лизинг на 48 месяцев:
Совокупный объём регулярных лизинговых платежей за 48 месяцев в модели составляет 56,64 млн руб. без учёта аванса; итоговая сумма выплат с учётом первоначального взноса достигает 65,04 млн руб. Разница с номинальной стоимостью оборудования (42 млн руб.) отражает совокупную стоимость долгового финансирования, обязательного страхования дорогостоящего имущества по промышленным тарифам, сервисных контрактов официального дилера и комиссий оператора.
В первые месяцы работы предприятие нарабатывает клиентскую базу и технологические регламенты. На этом этапе возникает конфликт между постоянными финансовыми обязательствами и переменным объёмом выручки:
Высокоскоростной раскроечный центр паспортной производительностью в сотни панелей за смену при штучных и мелкосерийных заказах бóльшую часть времени простаивает в ожидании карт раскроя. При этом фиксированные затраты на финансирование начисляются независимо от того, режет станок плиту или ожидает сырья.
| Параметр модели | Новый комплекс (Лизинг) | Экономическое последствие для стартапа |
|---|---|---|
| Стартовые вложения до пуска | 8 400 000 руб. (аванс) + долг 33,6 млн | Существенное кредитное плечо на этапе до подтверждения стабильного спроса |
| Расчётная точка безубыточности | 3 450 000 руб. выручки в месяц | Высокая планка безубыточности требует быстрой контрактации на объёмы |
| Операционные риски простоя | Критическая зависимость от импорта | Сроки поставки оригинальных электронных плат и узлов повышают риски простоя |
| Удельная стоимость станочного часа | Высокая при неполной смене | Постоянные расходы (лизинговый платёж + амортизация) давят на маржу изделий |
В модели точка безубыточности цеха с новым оборудованием достигает 3,45 млн рублей ежемесячной выручки при маржинальности 35%. Чтобы выйти в ноль, предприятию требуется обеспечить объём заказов, существенно превышающий возможности отдела продаж на начальном этапе.
В качестве альтернативы рассматривается сценарий формирования цеха на базе вторичного оборудования тяжелых серий европейского производства прошлых лет выпуска:
- приобретение базового парка станков (форматно-раскроечный, проходной кромочный и сверлильно-присадочный) на вторичном рынке за 8,2 млн рублей;
- инвестиции в дефектовку и восстановительный ремонт механической части: замена изношенных направляющих, подшипниковых узлов, шпинделей и элементов пневматики на сумму 2,8 млн рублей;
- модернизация системы управления: замена устаревших контроллеров на современную промышленную систему ЧПУ с открытой архитектурой — 2,0 млн рублей;
- финансирование проекта полностью из собственного капитала без привлечения внешнего долгового финансирования.
Для корректности сопоставления оба сценария в модели рассматриваются на уровне прямых затрат, необходимых для ввода оборудования в технологический цикл; сопутствующие общезаводские расходы на внешнюю логистику, фундаменты и обучение персонала приняты сопоставимыми и в расчётный CAPEX оборудования не включались.
В альтернативном сценарии расчётная точка безубыточности составляет 1,25 млн руб./мес. против 3,45 млн руб. в сценарии с новым оборудованием — на 64% ниже. Основной фактор снижения — отсутствие ежемесячного лизингового платежа и связанной с ним постоянной финансовой нагрузки, что создаёт больший запас финансовой прочности при неравномерном поступлении заказов.
После дефектовки и настройки геометрии оборудование в рассматриваемой модели обеспечивает точность обработки деталей до 0,1 мм, что закрывает базовые технические требования к корпусной мебели.
Приобретение подержанных станков не является универсальным решением и требует детального учёта сопутствующих производственных рисков:
- Скрытые дефекты и усталость металла: неизвестная история эксплуатации может потребовать незапланированных затрат на капитальный ремонт базовых узлов;
- Стоимость простоя: если дефектовка, восстановление геометрии или поиск редких комплектующих затягиваются, первоначальная экономия на покупке станка может быть частично или полностью съедена упущенной выручкой предприятия;
- Сроки ввода в эксплуатацию: переборка механики, заказ запчастей и перепрошивка ЧПУ удлиняют период пусконаладочных работ по сравнению с новым станком с заводской гарантией;
- Отсутствие единой сервисной поддержки: ответственность за стабильность работы восстановленной линии целиком ложится на собственную инженерную службу;
- Доступность документации: отсутствие оригинальных электросхем и руководств усложняет интеграцию станков в современные системы сквозного учёта (MES/ERP).
Экономическая выгода возникает не от факта покупки подержанной техники, а при условии, что совокупная стоимость выкупа, восстановления и модернизации остаётся кратно ниже цены нового аналога при сопоставимой точности.
Сценарий Б (Ретрофит): Расчётный CAPEX 13 млн руб. → Долг 0 руб. → Ремонт и открытое ЧПУ → Точка безубыточности 1,25 млн руб. (−64%) → Запас прочности на этапе разгона
- Новое высокопроизводительное оборудование рационально, если: предприятие выходит на серийный поток с подтверждённым портфелем долгосрочных контрактов, критична предельная секундная скорость операций, а требования к сквозной автоматизации невозможно закрыть локальной модернизацией.
- Вторичный парк с глубокой модернизацией оправдан, если: запускается кастомное, мелкосерийное или среднесерийное производство, загрузка мощностей наращивается поэтапно, а ключевой приоритет бизнеса — минимизация постоянных издержек на период становления.
Сравнение двух сценариев показывает: завышенные инвестиции в оборудование на стадии стартапа повышают чувствительность бизнеса к любым рыночным колебаниям.
Альтернативный подход с выкупом вторичного парка и вложением в целевой ретрофит снизил расчётный стартовый CAPEX в 3,2 раза и снял нагрузку по ежемесячным долговым платежам. Предприятие получило необходимую точность обработки при точке безубыточности в 1,25 млн рублей в месяц, обеспечив себе манёвр для органического роста.
Методологическая рамка Basis.press: Производственный CAPEX должен соответствовать не амбициям компании, а её реальной загрузке и финансовым возможностям. Новое оборудование не всегда является оптимальным решением: при поэтапном росте производства модернизированный вторичный парк может обеспечить необходимую точность и производительность при меньшем объёме первоначальных инвестиций.
При этом экономия на покупке имеет смысл только после строгой оценки состояния оборудования, расчёта стоимости восстановления, анализа доступности комплектующих и прогнозируемого срока эксплуатации. В производстве важна не минимальная цена станка сама по себе, а минимальная стоимость единицы реально используемой производственной мощности.
